

Assurance habitation : pourquoi le canapé griffé n'est pas couvert
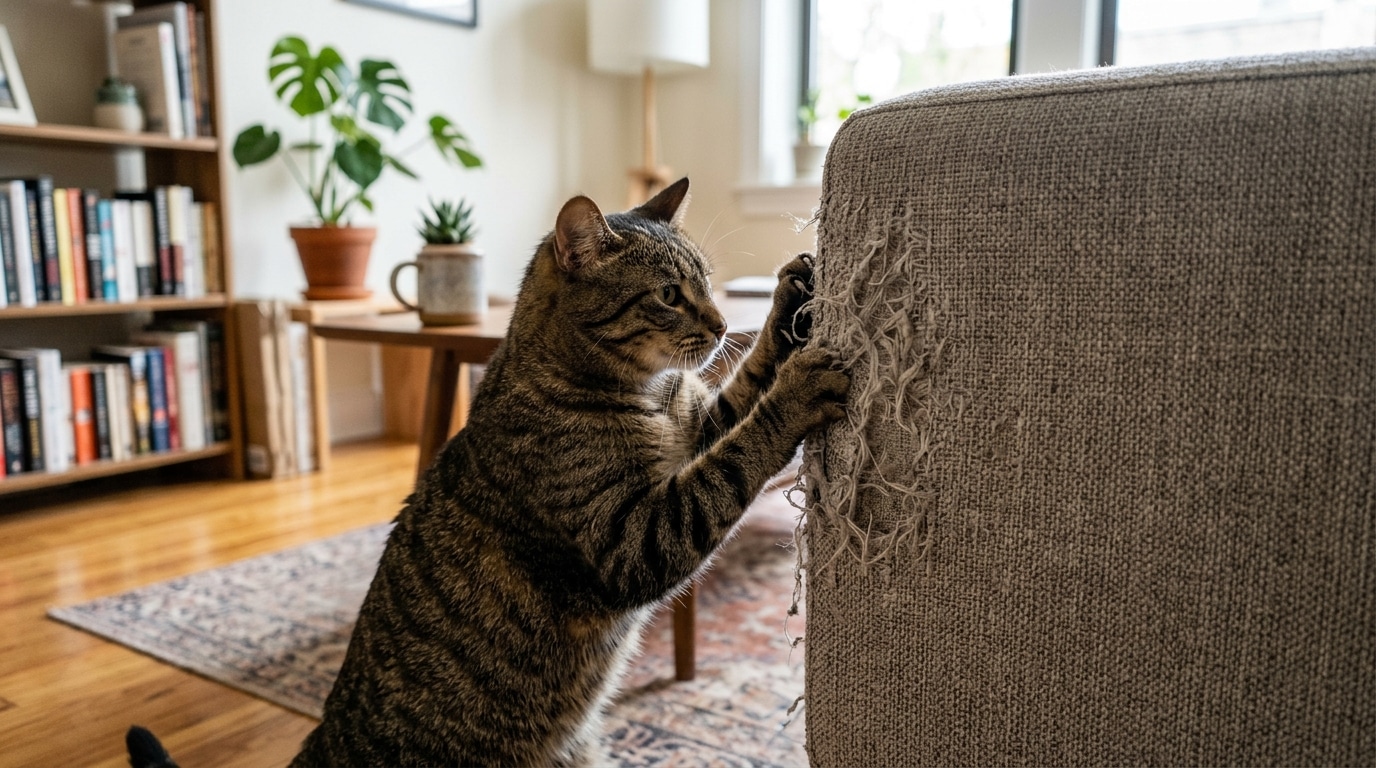
Image : Animalaxy
Un vase Ming brisé chez un voisin peut être remboursé sans difficulté par l'assurance, alors qu'un canapé en velours lacéré dans son propre salon reste entièrement à la charge du propriétaire. Cette situation, vécue par un maître persuadé d'avoir souscrit une formule complète, illustre une logique propre aux assureurs. En cette période de rentrée où les chats retrouvent leurs habitudes après l'été, il est utile de comprendre comment fonctionnent ces garanties pour éviter les mauvaises surprises.
Les dommages causés aux tiers : le rôle de la responsabilité civile
Lorsqu'un chat provoque un incident à l'extérieur de son foyer, la garantie responsabilité civile intervient généralement. Souvent incluse dans l'assurance habitation ou proposée en option, elle protège les tiers, tels que les voisins, les invités ou la famille. Si l'animal renverse une lampe précieuse, déchire un rideau, casse un vase, souille un tapis ou renverse une plante en pot, les dégâts sont pris en charge. Comme le chat appartient au foyer assuré, son propriétaire est responsable de ses actes, à condition que le sinistre soit accidentel et non provoqué volontairement.
Mobilier du foyer : pourquoi vos propres biens sont exclus
Pour les biens situés à l'intérieur de votre logement, la règle est différente. La responsabilité civile ne couvre pas les dommages causés aux biens du propriétaire lui-même. Un canapé griffé, un fauteuil éventré ou des marques sur un mur sont considérés par l'assureur comme la conséquence d'un comportement naturel et prévisible. Griffer fait partie des instincts du chat, au même titre que se faire les griffes sur un arbre dehors. Ces dégâts sont donc rattachés à l'usure normale, au comportement habituel de l'animal ou à un défaut d'entretien. Seules quelques assurances spécifiques pour animaux couvrent les biens du foyer, mais elles restent rares, plus chères, et comportent des plafonds bas et des franchises élevées.
Les points essentiels à vérifier dans votre contrat
Pour bien connaître vos garanties avant la survenue d'un sinistre, prenez le temps de consulter les conditions générales de votre contrat. Voici les éléments clés à vérifier :
- Le périmètre exact de la garantie responsabilité civile (si elle concerne uniquement les tiers ou s'il existe une extension) ;
- Les exclusions liées à l'usure, au défaut d'entretien ou au comportement habituel de l'animal ;
- La présence ou non d'une clause spécifique pour les dégâts causés par un animal de compagnie sur les biens du foyer ;
- Le montant des franchises et des plafonds appliqués en cas de sinistre ;
- Les justificatifs requis lors d'une déclaration, notamment des photos datées.
Synthèse éditoriale assistée par IA — AnimalConseil. Ces informations ne remplacent pas l'avis d'un vétérinaire.
Transparence : cette page peut contenir des liens affiliés. Un achat via ces liens peut nous rémunérer, sans surcoût pour vous.